Terremotos financieros.
Rodrigo Rodriguez explica muy bien lo que ocurre, cuando los participantes del mercado financiero se ven obligados a obtener una buena rentabilidad, en tiempo de tipos cero. El binomio riesgo-rentabilidad elevado a la enésima potencia.
En su artículo de hoy para "El confidencial" describe con claridad lo sucedido con una "empresa" financiera, que tiene la necesidad de arriesgar cuando las cosas se tuercen. Lo peor no es que el resultado sea negativo sino los efectos de retroalimentación en el resto de "empresas" financieras, como comentaré a continuación de su artículo.
En Primera Línea
Por
'Margin call': la locura China (y ojo, que van dos)
Ayer la liquidez desapareció para más de uno. Esperemos que quede tan solo en eso y no tengamos que lamentar un nuevo LTCM como en el 98
Más de una vez en esta columna hemos señalado que no basta con mirar lo que hacen los grandes índices bursátiles para entender la volatilidad del mercado. Hemos explicado que, últimamente, los principales operadores de mercado están expuestos a factores técnicos que distorsionan cualquier tipo de actividad bursátil y que hay que profundizar en el detalle antes de tomar cualquier tipo de decisión de inversión. Lo que ocurrió ayer es un ejemplo inmejorable.
Cualquiera que mirara el S&P al cierre de ayer lo vería un 1,6% arriba. Esto nos haría pensar que fue un día tranquilo, incluso de con apreciables ganancias. Sin embargo, la realidad es que 35.000 millones de dólares de capitalizaciones desaparecieron de las principales compañías tecnológicas chinas y del grupo de media americano VIacomCBS. Todo esto pasó en apenas seis horas y, a falta de confirmación final, al menos un 'family office' voló por los aires y se vio obligado a liquidar todos sus activos. Tras el Hedge Fund Melvin Capital (Gamestop), ya van dos en menos de dos meses.
En este caso, y según CNBC, la víctima podría ser Archegos Capital, un 'family office' fundado por Bill Hwang en 2013 y cuyas inversiones están altamente concentradas en un reducido número de valores. Hwang fue responsable de Tiger Asia hasta el momento en que, tras una investigación de los reguladores asiáticos, el fondo Tiger devolvió todo el capital a sus inversores y se transformó en una “family office privada”. El motivo por el que les explico que dicha transformación es para que entiendan la posible secuencia de lo que pasó ayer.
Es el mundo de los tipos de interés a 0% en el que los bancos permiten niveles de riesgo que causan situaciones como la de ayer
Las 'family office', a diferencia de los 'hedge funds', no tienen inversores externos y, por tanto, no tienen por qué revelar su nivel de apalancamiento. Un 'hedge fund' tipo tiene un apalancamiento medio de tres veces. Dícese que, por cada 100 dólares que tiene bajo gestión, los bancos le permiten crear una cartera de 300 dólares de nocional.
En el caso de las 'family office' este apalancamiento puede ser de hasta 10 o, incluso, 40 veces. De esta manera, cuando nos hablan de sus extraordinarios rendimientos, debemos intentar entender el riesgo que asumen. Así, si yo tengo un rendimiento en mis activos del 50%, pero estoy 25 veces apalancado, en realidad a mi inversión solo le he sacado un 2%, siendo el efecto multiplicador del apalancamiento el que me ha permitido alcanzar tan extraordinario resultado. Es el mundo de los tipos de interés a 0% y del 'mark to market' diario, en el que los bancos de inversión permiten niveles de riesgo que dan lugar a situaciones como la de ayer.
El problema es que el apalancamiento funciona en las dos direcciones. Así, si yo estoy 10 veces apalancado y mi cartera pierde un 5%, mi fondo ha perdido un 50% y los activos que me sirven de garantía para que los bancos me permitan ese apalancamiento reducen su valor a la “velocidad de la luz”. Esto provoca la inmediata ejecución del 'margin call'.
Diariamente (MTM diario), los bancos analizan el valor de liquidación de los activos que pertenecen al fondo y que custodian a modo de garantía. Bajo determinadas circunstancias adversas pueden decidir venderlos a precios de derribo para reducir su riesgo y, sobre todo, recuperar su inversión original antes de que sea tarde, dejando al fondo en cuestión lamiéndose las heridas y con pérdidas que pueden representar incluso más que el 100% de sus activos bajo gestión. Ayer tenía el día libre, supuestamente iba a pasar una jornada tranquila con la familia e intentar desconectar del mercado, pero, de repente, los mensajes empezaron a repetirse en mi teléfono:
¡En total casi 19.000 millones de dólares en acciones liquidadas en bloques en una operación limitada a tan solo 11 valores!
Goldman Sachs ofrecía acciones de Baidu, Tencet Music y Vipshop por un valor superior a los 6.600 millones de dólares. Además, a lo largo del día, ofrecería también acciones de Discovery, Shopify y Farfetch por valor de 2.300 millones de dólares y otros 1.700 millones de dólares en VIacomCBS. Por si fuera poco, Morgan Stanley acompañaba con ventas de hasta 8.000 millones de dólares en dos momentos del día diferentes. ¡En total casi 19.000 millones de dólares en acciones liquidadas en bloques, en una operación limitada a tan solo 11 valores!


Contextualizando la tabla adjunta, cabe destacar que Viacom ha caído un 50% esta semana y Discovery un 45%; que Baidu se dejaba un 18%, Tencent music un 33% y Vipshop un 31; y todo esto a pesar de que estos cinco valores conseguían recuperar en las dos últimas horas un 20% desde los mínimos del día.
Un claro ejemplo de que todo lo que sube sin explicación racional baja; pero más importante: que es fundamental saber calibrar el riesgo y tamaño de la posición. Cualquiera de los valores de los que hemos hablado hoy tratan miles de millones al día en Estados Unidos, pero, cuando hay que deshacer posiciones, vemos que la puerta de salida es muchísimo más pequeña de lo que pensábamos.


El origen de esta crisis parece el siguiente: Viacom subía un 170% y Discovery un 148% en el año; el lunes Viacom anunciaba una ampliación de capital de 3.000 millones de dólares, un 5% de su capitalización. Al mercado no le gustaron las noticias y el valor se dejó un 10% el martes y un 23% el miércoles. Adicionalmente, la bola de nieve empezaba a rodar arrastrando a Discovery que caía un 4% y un 14% en esos mismos días.
Solo mirando a esos dos valores, las perdidas a la apertura del viernes superaban los 1.500 millones de dólares, asumiendo que los bloques colocados representaban la posición de Archegos Capital. Hagan un cálculo rápido con los demás valores y verán que las perdidas de esta cartera, sin duda, han podido precipitar la liquidación final de dicho 'family office' y, por lo que se rumorea, podría haber puesto también en una situación muy complicada a Teng Yue Partners, además han generado sin duda un gran agujero en los rendimientos de muchos de estos fondos que han hecho apuestas extremadamente concentradas e irracionales. Hace unas semanas avisamos del problema: la ilusión de la liquidez.


Recuerden lo que decíamos: “El error no es lo que compran, si no cuánto y cómo lo hacen. El problema es que, cuando llegan los 'redemptions' (o peticiones de salida en los fondos), si no hay suficiente dinero en caja y hay que liquidar esas posiciones, es ese el momento en el que toda esa enorme liquidez desaparece”.
Ayer la liquidez desapareció para más de uno. Esperemos que quede tan solo en eso y no tengamos que lamentar un nuevo LTCM como en el 98. Y una vez mas me quedo sin explicarles Christian Dior. Aunque creo que tenemos tiempo…, pero no dejen de tener este valor en su radar.
Y que ocurre esta mañana. Veamos la repercusión en otro artículo, esta vez de Zero-Hedge.
Archegos Fallout comienza: Nomura cae un 15% después de informar una pérdida récord de $ 2BN de "transacciones con un cliente de EE. UU."
En mayo de 2016, el megabanco japonés Nomura anunció que había sufrido la mayor pérdida en la historia (de una cantidad bastante moderada para los estándares occidentales de $ 40 millones) de un solo cliente, y que luego culpó rápidamente a un " incompetente". comerciante de bonos. Avance rápido hasta el día de hoy, cuando Nomura acaba de sufrir una pérdida mucho, mucho mayor de un solo cliente, este es todo menos aburrido.
Temprano el lunes, hora local, Nomura Holdings dijo que pudo haber incurrido en una "pérdida significativa" derivada de transacciones con un cliente de EE. UU.
El monto estimado de la reclamación contra el cliente es de aproximadamente $ 2 mil millones según los precios de mercado al 26 de marzo, el japonés correduría dijo en un comunicado. La estimación está "sujeta a cambios dependiendo de la reversión de las transacciones y las fluctuaciones en los precios de mercado".
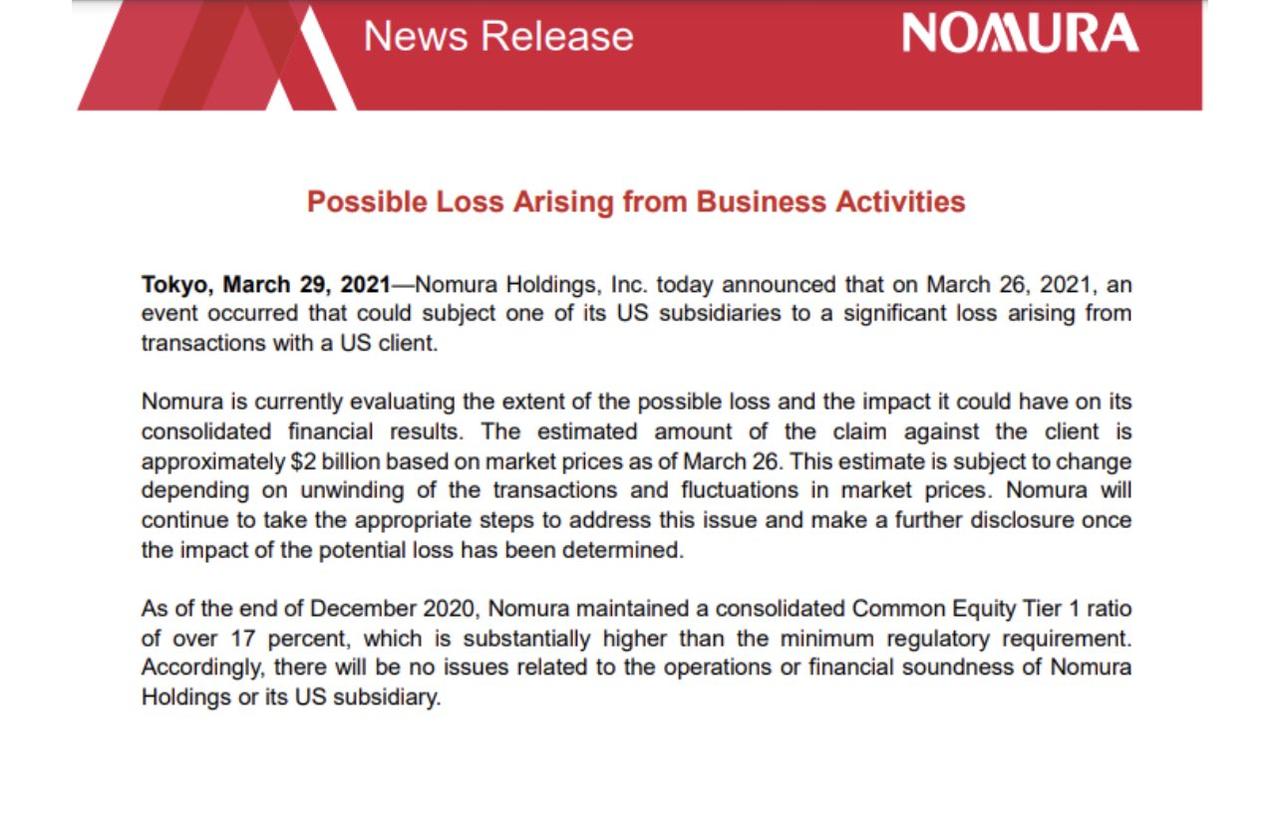
Nomura está evaluando actualmente el alcance de la posible pérdida y el impacto que podría tener en sus resultados financieros consolidados.
La correduría japonesa también canceló planes para vender bonos denominados en dólares.
La noticia, por incompleta que pueda ser, fue suficiente para que las acciones de Nomura cayeran un 15%, eliminando todas las ganancias de marzo y la mayor caída de un día en una década .

Si bien no quedó claro de inmediato si la pérdida de Nomura está relacionada con la espectacular llamada de margen en Archegos Capital de Tiger Cub Bill Hwang que notamos anteriormente ( señalando con precisión que la relajación probablemente aún no haya terminado), es casi seguro que los dos estén vinculados, especialmente porque algunos Han señalado que en el caso de Nomura, el banco poseía unas acciones de 10 millones de dólares en la firma de tecnología china GSX que implosionó, a través de swaps apalancados a clientes. Dado que GSX fue una de las firmas abandonadas agresivamente por Hwang, se puede ver cómo el castillo de naipes, habiendo paralizado a los Prime Brokers, puede estar extendiéndose a lo largo de la cadena alimentaria de los bancos de inversión.
Mientras tanto, como preguntamos anteriormente , la verdadera pregunta es si la liquidación de un puñado de acciones altamente concentradas ha terminado o si la cascada de ventas apenas está comenzando.
Una cosa que sí sabemos: a partir del domingo por la noche, el vendedor aún no había terminado, como lo confirma este titular de Bloomberg:
- * EL TITULAR DE VIACOMCBS DICE QUE OFRECERÁ EL BLOQUE SHR DE 45M A TRAVÉS DE MORGAN STANLEY
Algunos detalles más:
Morgan Stanley estaba comprando un gran bloque de acciones de ViacomCBS Inc. el domingo, según una persona familiarizada con el asunto, la última de una serie de operaciones en bloque que comenzaron antes del fin de semana.
Alrededor de 45 millones de acciones se ofrecieron el domingo en nombre de un tenedor no revelado, dijo la persona. El gigante de los medios también fue objeto de al menos una gran operación en bloque el viernes a través de Goldman Sachs, dijo una persona familiarizada con el asunto a Bloomberg en ese momento.
Por cierto, el lunes pasado, ViacomCBS vendió $ 3BN en acciones comunes y preferentes, incluidas acciones de 20 mm de acciones de VIAC a $ 85. Con las acciones cotizando ahora a aproximadamente el 50% de este precio, la empresa debería anunciar inmediatamente una recompra de acciones de 20 millones de acciones (o más) para i) aprovechar la caída del precio y ii) contener el pánico de los inversores debido a la obligación de un accionista. liquidación. De hecho, hace unos momentos, Tencent acaba de anunciar una recompra de acciones de $ 1BN para compensar solo esta caída impulsada por la liquidación en el precio de las acciones.
Y mientras esperamos que eso suceda en VIAC, DISCA y otros, todavía tenemos dos grandes preguntas: i) ¿Archegos todavía se está volcando, o se trata ahora de un socio financiador de Hedge que también quedó al margen en una cartera similar, y ii) qué tan grave es el dolor, a medida que más corredores principales emiten llamadas de margen urgentes, y qué tan extendida se extenderá la cadena de liquidación ...
Como podemos ver la locura se está extendiendo.
Debemos recordar que estamos en la fase final de una burbuja de todo. Y lo BC todavía son parte activa del equipo de protección anti-caídas. Se necesita más dolor y mucho más concentrado para derribar estos gigantes.
Saludos.

Buen post, Quarks.
ResponderEliminar